10月29日,族兴新材(920078)亮出2026三季报。前三季度营收冲到6.76亿元,同比涨16.97%,生意盘子还在稳步做大。
拆开单季度看有惊喜。Q3单季营收2.30亿,同比增长6.98%,归母净利润2774.32万,同比上涨13.10%。单季利润正增长。
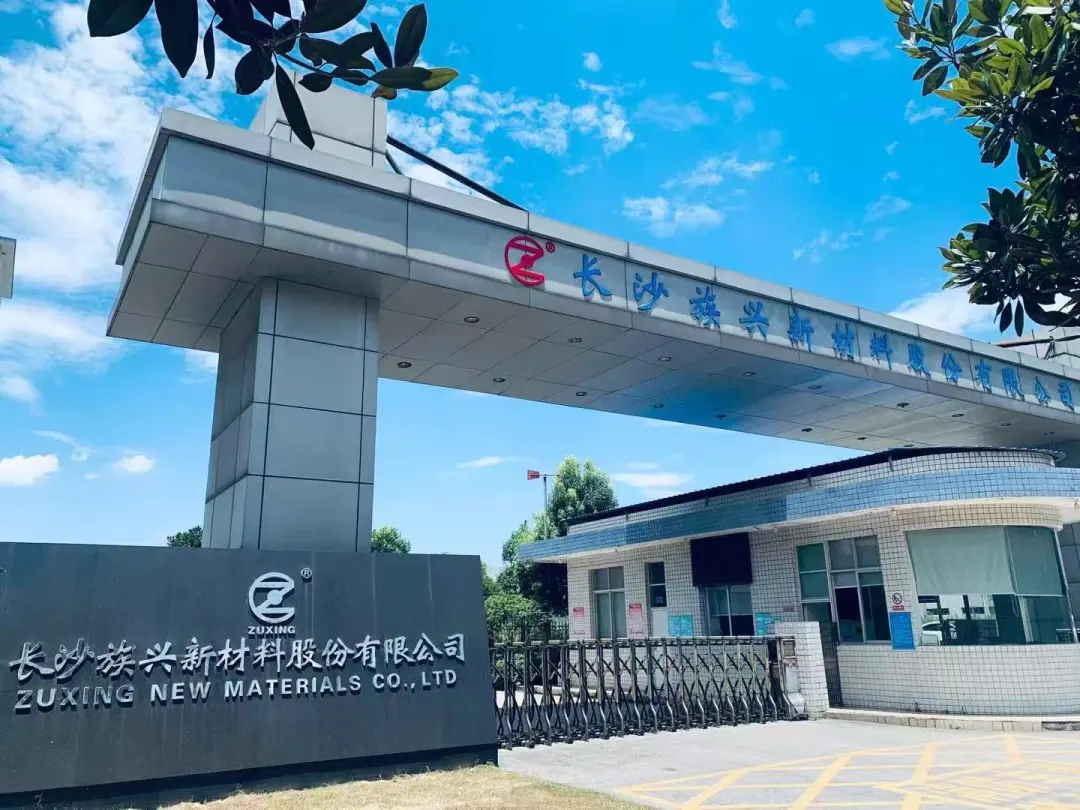
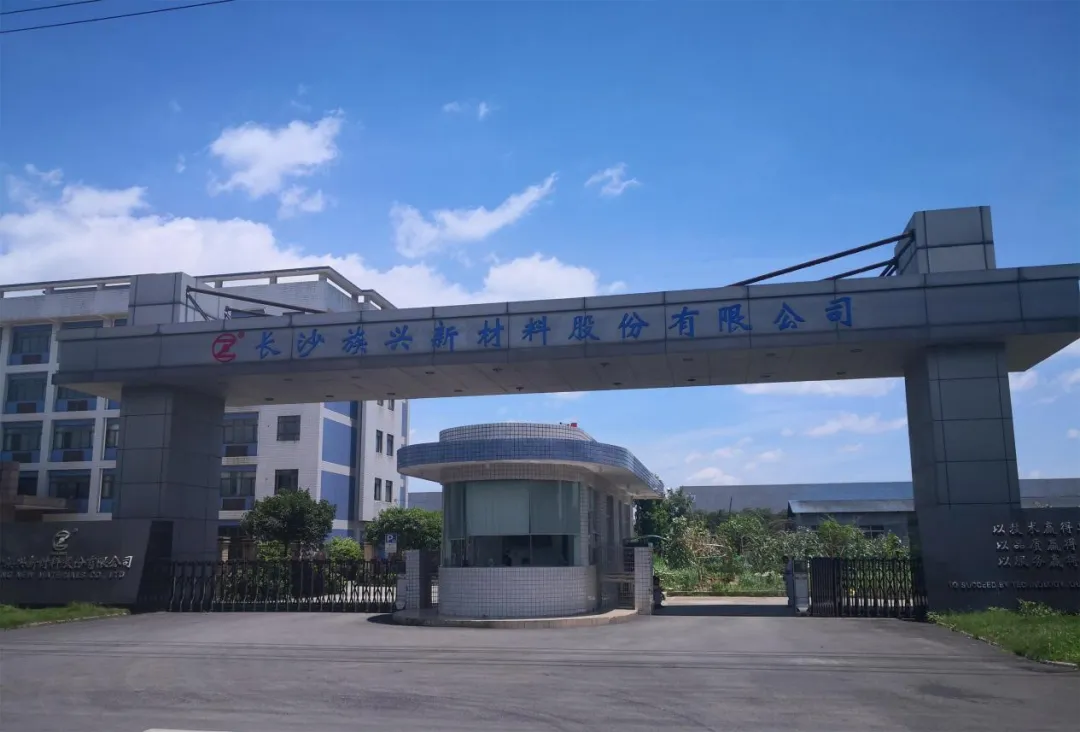 资料显示,族兴新材主打微细球形铝粉、铝颜料这类金属粉体材料,是国内铝颜料赛道里拿得出手的玩家。铝粉用途远比大家想象的广:一部分用来做铝颜料,另一部分靠着导电导热的优势,跨到很多高附加值赛道。化工、农药、耐火、自热材料只是基础盘,太阳能电子浆料、航天固体推进剂、轻量化合金、核废料处理这些战略方向都有布局,高纯铝粉还能供给电容器电极箔、氮化铝这类半导体电子材料。而铝颜料产品,更是渗透在涂料、油墨、塑料里,下游覆盖汽车、3C、家电、船舶、工程机械、建材一大堆制造业。
族兴新材前三季度归母净利润5146.83万元,扣非3241.35万元。利润波动不是主业不行,是好几笔一次性、阶段性支出叠加出来的。
第一个大头就是北交所上市的相关花费,管理费用直接同比涨了35.51%,审计、咨询、品牌宣传、上市仪式都是实打实的新增支出;第二个是汇率,美元波动带来汇兑损失,再加上利息变多,财务费用同比飙升55.39%。另外随着销量越做越大,应收款减值、存货跌价计提跟着增加,也挤压了利润。
不过族兴新材家底这块倒是相当稳。三季度末总资产12.37亿元,相比去年底涨了19.48%;股东权益10.18亿,增幅20.58%。合并资产负债率才17.70%,这个负债水平在制造业里属于很舒服的一档,抗风险能力很强。
值得一提的是,族兴新材在建工程相比年初暴涨95.94%。这也就意味着,族兴新材募投项目、铝颜料新设备的采购、安装都在落地,产能扩张不是画饼,是真金白银在推进。
 而且,产能建起来,卖给谁,族兴新材也路线想得很清楚。老客户这边,族兴新材本来就是阿克苏诺贝尔、PPG、立邦这些国际头部涂料大厂的供应商,新产能会优先对接老客户的中高端订单,熟门熟路推新品,落地速度更快。
业务上分开打法:铝颜料一边稳住高端份额,一边发力体量更大的中端市场;微细球形铝粉则重点啃农药、自热材料、核废料处理这些潜力赛道,同时冲刺高纯铝粉高端应用。
除此之外,族兴新材更有一步跨界棋:公司计划控股湖南泽明新材料,把手伸到粉末涂料核心交联剂TGIC。从铝颜料延伸到配套原料,一站式供货。
大环境来看,行业红利也在托底。新材料、绿色涂料一直是政策重点扶持方向,今年工信部持续推动精细化工、关键基础材料自主可控。叠加环保要求收紧、双碳持续推进,水性漆、粉末涂料这类低污染涂料占比越来越高,高性能铝颜料作为核心功能原料,前景可期。
发表评论 取消回复